
Strom trotz Stromschulden: Diese Möglichkeiten hast Du jetzt
Stromschulden bedeuten nicht automatisch, dass Du sofort ohne Strom bist. Entscheidend für Deine nächsten Schritte ist, wo die Schulden bestehen und wie weit die Situation bereits eskaliert ist. Eine offene Rechnung ist etwas anderes als eine Sperrandrohung. Und Schulden bei einem früheren Anbieter sind anders zu behandeln als Zahlungsrückstände beim aktuellen Grundversorger.
Auch ein neuer Stromvertrag kann trotz bestehender Altschulden möglich sein. Der neue Anbieter kann Deinen Antrag allerdings prüfen und ablehnen. Die alten Forderungen bleiben unabhängig davon bestehen.
Wenn bereits eine Stromsperre droht, sollte Dein erster Schritt deshalb nicht der Tarifvergleich sein. Dann geht es zuerst darum, die Sperre abzuwenden, eine Zahlungsregelung zu finden und die laufende Versorgung zu sichern.
Bekommst Du trotz Stromschulden weiterhin Strom?
Ja, Stromschulden führen nicht automatisch zu einer sofortigen Unterbrechung der Versorgung. Bei Zahlungsrückständen muss der Energieversorger gesetzliche Voraussetzungen einhalten, bevor er den Anschluss wegen Nichtzahlung sperren darf.
Für Dich ist deshalb zuerst wichtig, in welcher Situation Du Dich gerade befindest.
| Deine Situation | Was jetzt wichtig ist |
|---|---|
| Eine Stromrechnung ist offen | Rechnung prüfen, Zahlungsproblem früh ansprechen und weitere Rückstände vermeiden. |
| Du hast eine Mahnung erhalten | Forderung und Frist prüfen und möglichst sofort eine Zahlungsregelung ansprechen. |
| Eine Sperrandrohung liegt vor | Voraussetzungen prüfen, Abwendungsvereinbarung beziehungsweise Ratenzahlung klären und gegebenenfalls Hilfe beantragen. |
| Die konkrete Sperrung wurde angekündigt | Sofort handeln und mögliche Schutzgründe sowie Zahlungswege mitteilen. |
| Der Strom ist bereits gesperrt | Wiederherstellung der Versorgung, offene Forderungen und Kosten unmittelbar mit Versorger und gegebenenfalls Sozialleistungsträger klären. |
| Die Schulden liegen beim alten Anbieter | Alte Forderung und neuen Stromvertrag getrennt betrachten. |
Eine offene Stromrechnung führt nicht sofort zur Sperre
Ein Energieversorger darf die Stromversorgung wegen unbezahlter Abschläge oder Rechnungen nur unter bestimmten Voraussetzungen unterbrechen. Nach aktueller Rechtslage muss der Zahlungsrückstand grundsätzlich mindestens das Doppelte des monatlichen Abschlags betragen und zugleich mindestens 100 Euro erreichen. Ist kein Monatsabschlag vereinbart, gelten andere Berechnungsregeln.
Eine einzelne kleine offene Rechnung führt daher nicht automatisch dazu, dass am nächsten Tag der Strom abgeschaltet wird.
Die Eskalationsstufe bestimmt Deinen nächsten Schritt
Zwischen einer offenen Rechnung und einer tatsächlichen Stromsperre liegen mehrere Schritte. Mahnung, Sperrandrohung und konkrete Sperrankündigung geben Dir Zeit, auf die Situation zu reagieren. Je früher Du tätig wirst, desto mehr Möglichkeiten hast Du.
Stromschulden und Stromversorgung sind zwei getrennte Fragen
Die offene Forderung beantwortet zunächst nur die Frage, was Du dem Gläubiger schuldest. Die zweite Frage lautet, wer Dich aktuell mit Strom beliefert und ob eine konkrete Sperre droht.
Diese Trennung wird besonders wichtig, wenn die Schulden bei einem früheren Anbieter bestehen. Ein alter Zahlungsrückstand und ein neuer Liefervertrag können parallel existieren.
Welche Arten von Stromschulden musst Du unterscheiden?
Der Begriff Stromschulden fasst sehr unterschiedliche Situationen zusammen. Für einen neuen Vertrag und für die aktuelle Versorgung macht es einen großen Unterschied, wem Du Geld schuldest.
Allgemeine Schulden oder negative Bonität
Allgemeine Schulden, ein negativer Schufa-Eintrag oder eine schwächere Bonität bedeuten nicht automatisch, dass offene Forderungen aus einem Stromvertrag bestehen.
Sie können aber relevant werden, wenn Du einen neuen Sondervertrag beantragst und der Anbieter eine Bonitätsprüfung beim Stromanbieter durchführt.
Stromschulden beim bisherigen Anbieter
Hast Du beim bisherigen oder früheren Stromanbieter offene Rechnungen, bleibt dieser Anbieter Gläubiger der Forderung. Ein Wechsel zu einem anderen Versorger beseitigt diesen Zahlungsanspruch nicht.
Der neue Stromanbieter entscheidet separat darüber, ob er Deinen Antrag annimmt.
Stromschulden beim Grundversorger
Bei Schulden beim Grundversorger treffen zwei Themen zusammen: Der Versorger fordert alte beziehungsweise aktuelle Rückstände und kann gleichzeitig für Deine laufende Grundversorgung zuständig sein.
Hier solltest Du besonders früh prüfen, ob bereits eine Mahnung oder Sperrandrohung vorliegt und welche Zahlungsregelung angeboten werden kann.
Warum diese Unterscheidung wichtig ist
Wenn Du beim alten Sondervertragsanbieter Schulden hast, kann ein neuer Vertrag bei einem anderen Unternehmen trotzdem zustande kommen. Wenn die Forderung dagegen vom aktuellen Grundversorger stammt und bereits eine Sperre droht, muss zusätzlich die bestehende Versorgung gesichert werden.
Genau deshalb hilft die Aussage „Ich habe Stromschulden“ allein noch nicht weiter. Entscheidend ist die konkrete Vertrags- und Versorgungssituation.
Stromanbieter wechseln trotz Schulden beim alten Anbieter
Ein Stromanbieterwechsel kann trotz Schulden beim alten Anbieter grundsätzlich möglich sein. Die Altschulden und der gewünschte neue Stromvertrag sind zunächst getrennte Vertragsverhältnisse.
Ein neuer Anbieter kann Deinen Antrag annehmen
Du kannst einen neuen Stromtarif beantragen, obwohl noch offene Forderungen bei einem früheren Energieversorger bestehen. Ob der neue Anbieter den Antrag akzeptiert, hängt von seinen Annahmekriterien und gegebenenfalls seiner Bonitätsprüfung ab.
Eine Annahmegarantie gibt es bei einem frei gewählten Sondervertrag nicht.
Alte Stromschulden bleiben bestehen
Der Anbieterwechsel überträgt die alten Schulden nicht auf den neuen Stromanbieter und löscht sie auch nicht. Dein früherer Anbieter kann die offene Forderung weiterhin geltend machen.
Der neue Stromanbieter kann Deine Bonität prüfen
Wenn negative Bonitätsmerkmale vorhanden sind, kann der neue Antrag schwieriger werden. Das bedeutet trotzdem nicht, dass jeder Anbieter zum gleichen Ergebnis kommt.
Wenn Dein Antrag bereits gescheitert ist, hilft Dir der Ratgeber Stromvertrag abgelehnt dabei, Bonität, Datenfehler und technische Wechselprobleme auseinanderzuhalten.
Stromschulden beim Grundversorger: Was gilt dann?
Stromschulden beim Grundversorger brauchen besondere Aufmerksamkeit, weil Forderung und aktuelle Versorgung zusammenhängen können. Gleichzeitig unterliegt die Grundversorgung gesetzlichen Regeln.
Der Grundversorger hat grundsätzlich eine Versorgungspflicht
Nach § 36 EnWG muss der örtliche Grundversorger Haushaltskunden grundsätzlich zu seinen allgemeinen Bedingungen und Preisen versorgen. Eine Ausnahme besteht unter anderem dann, wenn ihm die Versorgung aus wirtschaftlichen Gründen nicht zumutbar ist. Die Bundesnetzagentur weist darauf hin, dass für eine solche Unzumutbarkeit hohe Hürden bestehen.
Mehr zur Abgrenzung findest Du unter Grundversorgung trotz Schufa.
Grundversorgung schützt nicht vor den Folgen neuer Zahlungsrückstände
Auch in der Grundversorgung müssen laufende Abschläge und Rechnungen bezahlt werden. Werden die gesetzlichen Voraussetzungen erfüllt, kann eine Versorgung wegen Nichtzahlung unterbrochen werden.
Bei einer Sperrandrohung hast Du zusätzliche Möglichkeiten
In der Grundversorgung hast Du bei einer angedrohten Sperre Anspruch auf eine Abwendungsvereinbarung. Sie verbindet die Rückzahlung der Rückstände mit der weiteren Belieferung und enthält einen zinsfreien Ratenzahlungsplan.
Kontakt solltest Du nicht bis zum Sperrtermin aufschieben
Je früher Du dem Grundversorger mitteilst, dass Du die Forderung nicht vollständig auf einmal bezahlen kannst, desto eher lassen sich Zahlungsplan, Unterstützung und mögliche Schutzgründe klären.
Wann darf Strom wegen Schulden gesperrt werden?
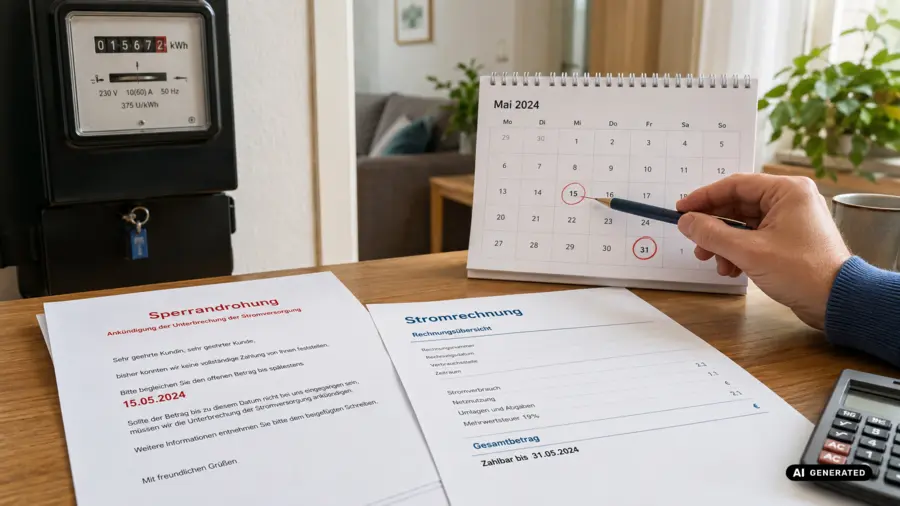
Eine Stromsperre wegen Nichtzahlung ist an gesetzliche Voraussetzungen gebunden. Seit Dezember 2025 gelten die gesetzlichen Regeln zu Versorgungsunterbrechungen wegen Nichtzahlung sowohl für Haushaltskunden in wettbewerblichen Verträgen als auch für die Grundversorgung.
Der Zahlungsrückstand muss hoch genug sein
Der geschuldete Betrag muss grundsätzlich mindestens das Doppelte Deines monatlichen Abschlags erreichen und zugleich mindestens 100 Euro betragen. Ohne vereinbarten Monatsabschlag muss der Rückstand mindestens ein Sechstel des voraussichtlichen Jahresbetrags ausmachen. Bestimmte schlüssig und fristgerecht beanstandete Beträge werden nicht mitgerechnet.
Die Sperre muss vorher angedroht werden
Zwischen der ersten schriftlichen Sperrandrohung und der tatsächlichen Unterbrechung müssen mindestens vier Wochen liegen. Zusätzlich muss der Lieferant acht Werktage vor der geplanten Sperrung noch einmal per Brief informieren.
Eine Sperre muss verhältnismäßig sein
Eine Unterbrechung ist unzulässig, wenn ihre Folgen außer Verhältnis zum Zahlungsverzug stehen. Das kann insbesondere bei besonderer Schutzbedürftigkeit relevant sein oder wenn durch die Sperre wegen gesundheitlicher oder altersbedingter Umstände eine konkrete Gefahr für Leib oder Leben entstehen würde. Solche Umstände solltest Du dem Versorger sofort mitteilen.
Auch eine realistische Zahlungsperspektive kann relevant sein
Nach Angaben der Bundesnetzagentur darf ebenfalls nicht gesperrt werden, wenn Du darlegen kannst, dass hinreichende Aussicht besteht, Deinen Zahlungsverpflichtungen nachzukommen.
Die Voraussetzungen, Fristen und Handlungsmöglichkeiten behandeln wir ausführlicher unter Stromsperre.
Wie kannst Du eine drohende Stromsperre verhindern?
Wenn bereits eine Sperrandrohung vorliegt, zählt Zeit. Deine erste Aufgabe besteht darin, Forderung, Fristen und mögliche Zahlungswege zu klären.
Sofort mit dem Stromanbieter sprechen
Melde Dich möglichst früh beim Versorger. Kläre, welcher Betrag offen ist, welche Fristen laufen und welche Zahlungsregelung möglich ist.
Ignorieren verschiebt das Problem nur in die nächste Eskalationsstufe.
Ratenzahlung prüfen
Wenn Du die gesamte Forderung nicht auf einmal bezahlen kannst, kann eine Ratenzahlung die Belastung verteilen. In der Grundversorgung besteht bei angedrohter Sperre ein gesetzlicher Anspruch auf eine Abwendungsvereinbarung mit zinsfreier Ratenzahlung. Außerhalb der Grundversorgung besteht dieses spezielle Recht nicht.
Abwendungsvereinbarung rechtzeitig anfordern
Bei Grundversorgung kannst Du die Abwendungsvereinbarung bereits verlangen, sobald die Sperre angedroht wurde. Nach Angaben der Bundesnetzagentur muss der Grundversorger sie auf Verlangen innerhalb einer Woche zusenden und spätestens mit der Sperrankündigung acht Werktage vor der möglichen Unterbrechung in Textform anbieten.
Laufende Abschläge weiterbezahlen
Eine Zahlungsvereinbarung für alte Rückstände ersetzt die laufenden Stromkosten nicht. Bei einer Abwendungsvereinbarung müssen neben den vereinbarten Raten auch die regulären Abschläge weitergezahlt werden.
Das ist praktisch wichtig: Wenn Du nur die alten Schulden tilgst und gleichzeitig neue Rückstände entstehen, wächst das Problem weiter.
Stromschulden-Sofortplan als PDF
Du hast eine offene Stromrechnung, eine Mahnung oder bereits eine Sperrandrohung erhalten?
Mit dem kostenlosen Sofortplan siehst Du Schritt für Schritt, was in Deiner aktuellen Situation zuerst zu tun ist
und wann Ratenzahlung, Abwendungsvereinbarung oder externe Hilfe relevant werden können.
Was ist eine Abwendungsvereinbarung?
Die Abwendungsvereinbarung ist ein gesetzlich geregelter Weg, eine drohende Sperre in der Grundversorgung abzuwenden. Sie kombiniert die Rückzahlung der offenen Beträge mit der Fortsetzung der Energieversorgung.
Die Rückstände werden in Raten zurückgezahlt
Die Vereinbarung sieht eine zinsfreie Ratenzahlung vor. Nach Angaben der Bundesnetzagentur beträgt die Rückzahlungsdauer grundsätzlich sechs bis 18 Monate. Bei Rückständen von mehr als 300 Euro liegt sie bei zwölf bis 24 Monaten. Die konkrete Dauer hängt von der Höhe des Zahlungsrückstands ab.
Die laufende Stromversorgung geht weiter
Wenn Du die Vereinbarung rechtzeitig annimmst und einhältst, soll die angedrohte Sperre vermieden werden. Gleichzeitig musst Du die laufenden Zahlungsverpflichtungen erfüllen.
Die laufenden Abschläge kommen zu den Raten hinzu
Plane deshalb nicht nur die Rate für die alten Schulden ein. Du musst zusätzlich den aktuellen monatlichen Abschlag bezahlen.
Beispiel: Liegt Dein Abschlag bei 90 Euro und die vereinbarte Rate für die Rückstände bei 40 Euro, brauchst Du monatlich 130 Euro für den Stromversorger.
Bei Verstößen kann erneut eine Sperre drohen
Werden die vereinbarten Raten oder die laufenden Zahlungsverpflichtungen nicht eingehalten, kann der Lieferant erneut eine Unterbrechung einleiten. Diese muss wiederum acht Werktage vorher angekündigt werden und verhältnismäßig sein.
Kann Jobcenter oder Sozialamt bei Stromschulden helfen?
Bei einer akuten Versorgungskrise können Jobcenter oder Sozialamt wichtige Anlaufstellen sein. Ob tatsächlich ein Darlehen oder eine andere Hilfe bewilligt wird, hängt von Deiner persönlichen Situation und den gesetzlichen Voraussetzungen ab.
Jobcenter: Darlehen bei unabweisbarem Bedarf
Die Bundesagentur für Arbeit nennt die drohende Sperrung des Haushaltsstroms wegen sogenannter Neuschulden ausdrücklich als mögliches Beispiel für einen unabweisbaren Bedarf. Voraussetzung ist unter anderem, dass die akute Notsituation nicht auf andere Weise, etwa über eine Ratenzahlung mit dem Versorger, abgewendet werden kann. Das Darlehen muss gesondert beantragt und der Bedarf nachgewiesen werden.
Haushaltsstrom gehört normalerweise zum laufenden Lebensunterhalt
Laufende Stromkosten solltest Du daher nicht mit einer möglichen Schuldenübernahme verwechseln. Staatliche Hilfe bei Energieschulden betrifft eine besondere Notsituation und ersetzt nicht automatisch die regelmäßige Zahlung künftiger Abschläge.
Auch das Sozialamt kann eine Anlaufstelle sein
Die Verbraucherzentrale empfiehlt bei bereits gesperrter Versorgung oder wenn keine tragfähige Ratenzahlung möglich ist, gegebenenfalls Jobcenter oder Sozialamt wegen einer Übernahme der Energieschulden anzusprechen. Im Sozialhilferecht können Schulden zur Behebung einer vergleichbaren Notlage unter Voraussetzungen übernommen werden; Geldleistungen können als Beihilfe oder Darlehen erbracht werden.
Schuldnerberatung kann parallel helfen
Wenn Stromschulden Teil eines größeren Schuldenproblems sind, solltest Du nicht nur die aktuelle Energierechnung betrachten. Eine anerkannte Schuldnerberatung kann helfen, Forderungen zu ordnen und einen tragfähigen Zahlungsplan zu entwickeln.
Was tun, wenn der Strom bereits gesperrt ist?
Wenn der Anschluss bereits gesperrt wurde, ist die Situation dringlicher. Die Möglichkeiten sind enger als vor der Sperre und zusätzliche Kosten können entstehen.
Offene Forderung und Bedingungen für die Entsperrung klären
Kontaktiere den Energieversorger und frage konkret, welche Voraussetzungen für die Wiederherstellung der Versorgung erfüllt werden müssen. Kläre dabei auch Sperr- und Entsperrkosten.
Nach einer Sperre besteht kein allgemeiner Anspruch mehr auf die Abwendungsvereinbarung
Die Verbraucherzentrale weist darauf hin, dass der besondere Anspruch auf die Ratenzahlungsvereinbarung in der Grundversorgung an die Phase vor der Sperre anknüpft. Ist bereits gesperrt, solltest Du trotzdem mit dem Versorger über eine Zahlungsregelung sprechen.
Jobcenter, Sozialamt oder Beratungsstelle einschalten
Kannst Du die erforderliche Zahlung nicht selbst leisten, solltest Du möglichst schnell prüfen, ob ein Sozialleistungsträger helfen kann. Auch eine Verbraucher- oder Schuldnerberatung kann bei der Kommunikation mit dem Versorger unterstützen.
Was passiert mit alten Stromschulden nach einem Anbieterwechsel?
Alte Stromschulden bleiben auch nach einem erfolgreichen Wechsel bestehen. Ein neuer Vertrag ändert nichts daran, dass Dein bisheriger Anbieter eine offene Forderung gegen Dich haben kann.
Die Forderung bleibt beim bisherigen Gläubiger
Der neue Stromanbieter übernimmt Deine alten Schulden normalerweise nicht. Er liefert Strom nach seinem eigenen Vertrag. Die alte Rechnung bleibt ein separates Forderungsverhältnis.
Auch Inkasso kann unabhängig vom neuen Vertrag weiterlaufen
Wurde eine offene Forderung bereits an ein Inkassounternehmen abgegeben oder wird sie später weiterverfolgt, endet dieser Vorgang nicht allein dadurch, dass Du den Stromanbieter wechselst.
Prüfe Forderung, Hauptbetrag und zusätzliche Kosten sorgfältig und widersprich Positionen, die Du für falsch hältst, rechtzeitig und nachvollziehbar.
Neuversorgung und Schuldenregulierung können parallel laufen
Genau das ist der praktische Kern: Du kannst versuchen, einen neuen Stromvertrag zu erhalten und gleichzeitig die alten Schulden über Zahlung, Ratenplan oder Beratung zu regulieren.
Was gilt bei einem Umzug mit Stromschulden?
Ein Umzug lässt bestehende Stromschulden nicht verschwinden. Die Forderung bleibt Dir beziehungsweise dem damaligen Vertragspartner zugeordnet und wird nicht einfach an der alten Wohnung zurückgelassen.
Die neue Wohnung ist eine neue Lieferstelle
Für die neue Lieferstelle muss geklärt werden, welcher Anbieter Dich versorgt und ob Du einen neuen Sondervertrag abschließen möchtest. Dabei kann eine Bonitätsprüfung erneut relevant werden.
Alte Forderung und neue Belieferung getrennt prüfen
Auch beim Umzug solltest Du daher zwei Fragen getrennt beantworten: Was geschieht mit den bisherigen Stromschulden und welcher Liefervertrag gilt an der neuen Adresse?
Beantragst Du einen neuen Sondertarif, solltest Du die Vertragsbestätigung abwarten und korrekte Zähler- und Lieferstellendaten verwenden.
Welche Alternativen gibt es bei schlechter Bonität?
Wenn ein normaler Sondervertrag wegen Bonität nicht zustande kommt, können je nach Anbieter andere Vertragsmodelle infrage kommen. Prüfe dabei immer die Kosten und das finanzielle Risiko.
Vorkasse
Bei Vorkasse zahlst Du Energie für einen bestimmten Zeitraum im Voraus. Dadurch verändert sich das Zahlungsausfallrisiko des Anbieters, für Dich entsteht aber ein Vorleistungsrisiko.
Kaution
Eine Kaution dient dem Anbieter als Sicherheit. Prüfe Höhe, Rückzahlung und Bedingungen, bevor Du einen solchen Vertrag abschließt.
Prepaid-Strom
Bei Prepaid-Modellen wird Strom über vorher vorhandenes Guthaben genutzt. Verfügbarkeit und technische Voraussetzungen können sich regional unterscheiden.
Weitere Möglichkeiten rund um einen neuen Stromvertrag bei negativer Bonität findest Du auf der Startseite unter Stromanbieter trotz Schufa.
So gehst Du bei Stromschulden Schritt für Schritt vor
Wenn mehrere Probleme gleichzeitig zusammenkommen, hilft eine feste Reihenfolge. Sie verhindert, dass Du Dich nur auf einen neuen Stromanbieter konzentrierst, während bereits eine Sperrfrist läuft.
- Prüfe, bei wem die Stromschulden bestehen. Alter Anbieter, aktueller Anbieter oder Grundversorger?
- Prüfe den Stand des Verfahrens. Offene Rechnung, Mahnung, Sperrandrohung oder bereits gesperrt?
- Kontaktiere den Versorger. Forderung, Fristen und Zahlungsoptionen klären.
- Prüfe Ratenzahlung oder Abwendungsvereinbarung. In der Grundversorgung bestehen bei angedrohter Sperre besondere Rechte.
- Zahle laufende Abschläge weiter. So vermeidest Du zusätzliche neue Rückstände.
- Hole bei Bedarf Hilfe. Jobcenter, Sozialamt, Verbraucherzentrale oder Schuldnerberatung können je nach Situation relevant sein.
- Prüfe anschließend einen neuen Vertrag. Altschulden und Neuversorgung bleiben getrennte Themen.
Wenn Du diese Reihenfolge einhältst, weißt Du bei jedem Schritt, welches Problem Du gerade löst: die akute Versorgung, die alten Schulden oder den künftigen Stromvertrag.
Fazit: Stromschulden und Stromversorgung getrennt betrachten
Stromschulden führen nicht automatisch zum sofortigen Verlust der Stromversorgung. Vor einer Sperre gelten gesetzliche Voraussetzungen und Fristen. Besonders bei einer Sperrandrohung solltest Du schnell handeln, weil Ratenzahlung, Abwendungsvereinbarung und gegebenenfalls staatliche Unterstützung noch Spielraum schaffen können.
Bestehen die Schulden beim alten Anbieter, kann ein Wechsel zu einem neuen Stromanbieter trotzdem möglich sein. Der neue Vertrag beseitigt die Altschulden jedoch nicht. Beide Themen laufen getrennt weiter.
Bei Schulden beim Grundversorger solltest Du zusätzlich die aktuelle Versorgung und mögliche Sperrsituation im Blick behalten. Wenn der Strom bereits gesperrt wurde, steht die Wiederherstellung der Versorgung an erster Stelle.
Die sinnvollste Reihenfolge lautet deshalb: Versorgung sichern, Forderungen klären, Zahlungsweg festlegen und danach den nächsten Stromvertrag prüfen.
Häufige Fragen zu Strom trotz Stromschulden
Kann ich trotz Stromschulden einen neuen Stromvertrag bekommen?
Ja, ein neuer Stromvertrag kann trotz bestehender Stromschulden möglich sein. Der neue Anbieter kann Deinen Antrag allerdings prüfen und bei einem Sondervertrag auch ablehnen. Alte Forderungen bleiben unabhängig vom neuen Vertrag bestehen.
Kann ich trotz Schulden beim alten Anbieter wechseln?
Ein Anbieterwechsel kann grundsätzlich möglich sein. Die Schulden beim bisherigen Anbieter verschwinden dadurch nicht und müssen separat reguliert werden.
Verschwinden Stromschulden nach dem Anbieterwechsel?
Nein. Ein neuer Stromvertrag hebt offene Forderungen des bisherigen Versorgers nicht auf. Auch Mahn- oder Inkassoverfahren können unabhängig vom neuen Liefervertrag weiterlaufen.
Kann mich der Grundversorger wegen Stromschulden ablehnen?
Für Haushaltskunden besteht grundsätzlich eine gesetzliche Grundversorgungspflicht. Der Grundversorger darf die Belieferung nur unter bestimmten Voraussetzungen ablehnen, insbesondere wenn sie für ihn wirtschaftlich unzumutbar wäre. Zahlungsrückstände können außerdem unter den gesetzlichen Voraussetzungen zu einer Sperre der laufenden Versorgung führen.
Was passiert bei negativer Schufa?
Eine negative Schufa kann einen neuen Sondervertrag erschweren, führt aber nicht automatisch bei jedem Anbieter zur Ablehnung. Der konkrete Anbieter entscheidet anhand seiner eigenen Annahmekriterien.
Was passiert mit Stromschulden bei einem Umzug?
Die bestehenden Forderungen bleiben bestehen. Gleichzeitig muss für die neue Lieferstelle geklärt werden, welcher Stromvertrag dort gilt. Ein Umzug trennt die neue Versorgung räumlich von der alten Lieferstelle, beseitigt aber keine persönlichen Zahlungsverpflichtungen.