
Bonitätsprüfung beim Stromanbieter: So läuft sie ab und diese Folgen kann sie haben
Stromanbieter können vor dem Abschluss eines Sondervertrags Deine Bonität prüfen. Damit schätzen sie ein, wie hoch das Risiko eines späteren Zahlungsausfalls ist. Eine SCHUFA-Abfrage kann Teil dieser Prüfung sein, ist aber nicht mit dem gesamten Bonitätsprozess gleichzusetzen.
Das Ergebnis einer Bonitätsprüfung kann unterschiedlich ausfallen. Der Stromanbieter kann Deinen Antrag regulär annehmen, zusätzliche Sicherheiten wie Kaution oder Vorkasse verlangen oder den gewünschten Vertrag ablehnen. Ein negativer SCHUFA-Eintrag führt dabei nicht zwingend bei jedem Anbieter zum gleichen Ergebnis. Die SCHUFA selbst weist darauf hin, dass ihr Score lediglich eine Entscheidungshilfe ist und der jeweilige Anbieter seine Vertragsentscheidung nach eigenen Kriterien trifft.
Für Dich ist deshalb wichtig zu verstehen, was geprüft wird, wie aus den Informationen eine Risikoeinschätzung entsteht und welche Möglichkeiten Du nach einer negativen Entscheidung hast.
Was ist eine Bonitätsprüfung beim Stromanbieter?
Eine Bonitätsprüfung ist eine wirtschaftliche Risikoprüfung vor oder im Zusammenhang mit einer Vertragsentscheidung. Der Stromanbieter möchte einschätzen, wie wahrscheinlich es ist, dass vereinbarte Abschläge und spätere Rechnungen zuverlässig bezahlt werden.
Aus Sicht eines Energieversorgers ist das nachvollziehbar: Strom wird fortlaufend geliefert, während die Bezahlung typischerweise über regelmäßige Abschläge und eine spätere Verbrauchsabrechnung erfolgt. Zwischen Lieferung und vollständiger Bezahlung entsteht damit ein Zahlungsausfallrisiko.
Warum Stromanbieter die Bonität prüfen
Die Bonitätsprüfung dient dem Risikomanagement des Anbieters. Ein Energieversorger muss entscheiden, ob er einen neuen Kunden zu den normalen Vertragsbedingungen akzeptiert oder ob er das wirtschaftliche Risiko anders absichern möchte.
Dass solche Prüfungen tatsächlich Teil energiewirtschaftlicher Prozesse sein können, zeigt auch die Anbieterperspektive: DAM beschreibt für Energieversorgungsunternehmen Bonitätsprüfungen bereits vor dem Vertragsabschluss und automatisierte Schnittstellen für entsprechende Prozesse.
Bonitätsprüfung ist mehr als eine Schufa-Abfrage
Bonitätsprüfung ist der übergeordnete Prozess. Eine SCHUFA-Auskunft kann darin eine Datenquelle sein. Daneben existieren weitere Wirtschaftsauskunfteien und unternehmenseigene Bewertungsverfahren.
Die Verbraucherzentrale nennt beispielsweise SCHUFA, CRIF, Creditreform Boniversum und Infoscore Consumer Data als private Auskunfteien, die Bonitätsinformationen beziehungsweise Score-Werte bereitstellen können.
Deshalb solltest Du die Begriffe sauber auseinanderhalten: Eine Seite oder ein Tarif kann mit „ohne SCHUFA“ werben, obwohl eine andere Form der Risikoprüfung stattfindet.
Wann findet die Bonitätsprüfung statt?
Bei einem frei gewählten Stromtarif kann die Prüfung Teil des Antrags- und Annahmeprozesses sein. Der Anbieter prüft also, bevor er entscheidet, ob der gewünschte Sondervertrag zustande kommt.
Das erklärt einen wichtigen Unterschied: Du kannst einen Stromtarif vollständig beantragen und trotzdem noch keine verbindliche Vertragsannahme haben. Erst die Bestätigung des Anbieters zeigt, dass der gewünschte Vertrag tatsächlich zustande gekommen ist.
Wie läuft die Bonitätsprüfung beim Stromanbieter ab?
Der konkrete technische Ablauf unterscheidet sich von Anbieter zu Anbieter. Die Grundlogik ist jedoch nachvollziehbar: Antrag, Bonitätsinformationen, Risikobewertung und anschließend die Vertragsentscheidung.
Antrag → Bonitätsprüfung → Auskunftei beziehungsweise Scoring → Risikoeinschätzung → Vertragsentscheidung → regulärer Vertrag, zusätzliche Sicherheit oder Ablehnung
Schritt 1: Du stellst einen Antrag beim Stromanbieter
Am Anfang steht Dein Antrag auf einen Stromtarif. Dabei erhält der Anbieter die Daten, die für den gewünschten Vertrag benötigt werden. Dazu gehören typischerweise Identifikations-, Kontakt- und Lieferstellendaten sowie Informationen zum gewünschten Tarif.
Die eigentliche Bonitätsprüfung ist davon zu unterscheiden. Nicht jede Angabe aus Deinem Stromantrag stammt aus einer Auskunftei und nicht jede Auskunfteiinformation stammt aus Deinem Antrag.
Schritt 2: Bonitätsauskunft oder Scoring
Je nach Prüfprozess kann der Anbieter Informationen einer Wirtschaftsauskunftei abrufen. Ein Score fasst bestimmte Daten zu einer statistischen Risikoeinschätzung zusammen. Die Verbraucherzentrale beschreibt Scoring als mathematisch-statistisches Verfahren, mit dem die Wahrscheinlichkeit zukünftigen Zahlungsverhaltens eingeschätzt wird.
Ein Score sagt damit nicht: „Diese Person zahlt definitiv“ oder „Diese Person zahlt definitiv nicht“. Er beschreibt eine statistische Risikoeinschätzung.
Schritt 3: Der Stromanbieter bewertet das Risiko
Die eigentliche Vertragsentscheidung trifft der Stromanbieter. Die SCHUFA erklärt ausdrücklich, dass Unternehmen neben SCHUFA-Informationen auch eigene Daten und individuelle Richtlinien verwenden können. Deshalb lässt sich kein allgemeiner Scorewert nennen, ab dem jeder Stromvertrag angenommen oder abgelehnt wird.
Genau an diesem Punkt können sich Anbieter unterscheiden. Derselbe Verbraucher kann bei zwei Unternehmen unterschiedlich bewertet werden.
Schritt 4: Vertrag, zusätzliche Sicherheit oder Ablehnung
Nach der Bewertung kann der Antrag regulär angenommen werden. Je nach Anbieter und Vertragsmodell können auch zusätzliche Sicherheiten oder andere Zahlungsbedingungen infrage kommen. Dazu zählen beispielsweise Kaution oder Vorkasse.
Fällt die Entscheidung negativ aus, kommt der gewünschte Sondervertrag nicht zustande. Das bedeutet jedoch nicht, dass damit sämtliche Möglichkeiten der Stromversorgung entfallen.
Welche Daten sieht ein Stromanbieter bei der Bonitätsprüfung?
Welche konkreten Daten ein Stromanbieter erhält, hängt von der verwendeten Auskunftei, dem vereinbarten Abruf und dem eigenen Prüfprozess ab. Deshalb wäre es falsch, pauschal zu behaupten, jeder Stromanbieter sehe bei jeder Bonitätsprüfung exakt dieselben persönlichen Informationen.
Welche Informationen Auskunfteien bereitstellen können
Wirtschaftsauskunfteien speichern und verarbeiten bonitätsrelevante Daten und berechnen daraus unter bestimmten Voraussetzungen Score-Werte. Dazu können Informationen über bestehende oder frühere Vertragsbeziehungen, Zahlungsstörungen und weitere bonitätsrelevante Merkmale gehören.
Die Verbraucherzentrale weist darauf hin, dass verschiedene Auskunfteien unterschiedliche Datenbestände führen können und Verbraucher regelmäßig prüfen sollten, welche Daten dort über sie gespeichert sind.
Was ein Score tatsächlich aussagt
Ein Score ist eine statistische Einschätzung. Er soll anzeigen, wie wahrscheinlich vertragsgemäßes Zahlungsverhalten innerhalb eines bestimmten Modells eingeschätzt wird.
Für den Vertragsabschluss ist der Score trotzdem nur ein Baustein. Die SCHUFA betont, dass der jeweilige Anbieter selbst entscheidet, ob und unter welchen Bedingungen er einen Vertrag abschließt.
Welche Daten solltest Du nicht pauschal mit der SCHUFA-Auskunft gleichsetzen?
Einkommen, Beruf oder Vermögenslage sollten nicht pauschal als Informationen dargestellt werden, die die SCHUFA jedem Stromanbieter übermittelt. Die SCHUFA erläutert selbst, dass Unternehmen eigene Daten zusätzlich zu SCHUFA-Informationen verwenden können und nennt Einkommen oder Beruf beispielsweise im Kontext einer Kreditentscheidung als Informationen, die nicht von der SCHUFA stammen müssen.
Für die Bonitätsprüfung beim Stromanbieter gilt deshalb: Auskunfteiinformation und interne Anbieterinformation sind zwei verschiedene Ebenen.
SCHUFA oder andere Auskunfteien: Wo liegt der Unterschied?
Die SCHUFA ist die bekannteste Wirtschaftsauskunftei in Deutschland, aber nicht die einzige. Für Verbraucher ist dieser Punkt wichtig, weil „keine SCHUFA-Abfrage“ nicht automatisch bedeutet, dass keine Bonitätsinformationen geprüft werden.
SCHUFA als mögliche Datenquelle
Die SCHUFA stellt ihren Vertragspartnern Bonitätsinformationen und Score-Werte zur Verfügung. Unternehmen können solche Informationen als Teil ihrer Risikobewertung nutzen.
Die Vertragsentscheidung bleibt jedoch beim Unternehmen. Auch ein guter oder schlechter Score führt daher nicht automatisch zu einem bestimmten Ergebnis.
Andere Wirtschaftsauskunfteien
Neben der SCHUFA existieren weitere Anbieter von Bonitätsinformationen. Die Verbraucherzentrale nennt unter anderem CRIF, Creditreform Boniversum und Infoscore Consumer Data.
Welche Auskunftei ein konkreter Stromanbieter nutzt, sollte deshalb nicht geraten werden. Belastbar ist eine solche Aussage erst, wenn sie aus den aktuellen Vertrags-, Datenschutz- oder Anbieterinformationen hervorgeht.
Warum können verschiedene Auskunfteien unterschiedliche Ergebnisse liefern?
Auskunfteien können unterschiedliche Datenbestände, Bewertungsverfahren und Modelle verwenden. Deshalb kann sich auch die jeweilige Bonitätseinschätzung unterscheiden.
Für Dich ergibt sich daraus ein praktischer Punkt: Wenn ein Vertrag wegen Bonität scheitert, solltest Du nicht nur an das Schlagwort „SCHUFA“ denken. Es kann sinnvoll sein, Deine gespeicherten Daten bei mehreren relevanten Auskunfteien zu kontrollieren.
Was passiert bei negativer Bonität?
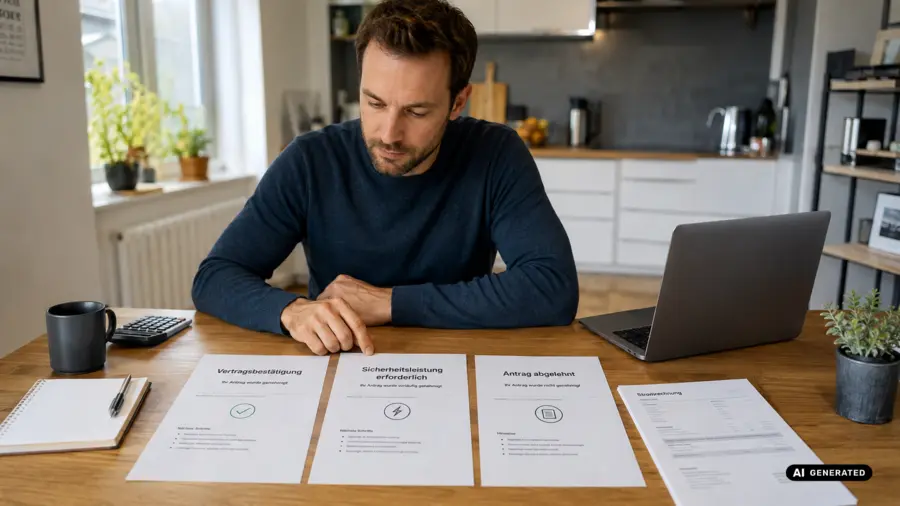
Eine negative Bonität erhöht das Risiko einer Vertragsablehnung, legt das Ergebnis aber nicht für jeden Stromanbieter fest. Die tatsächliche Entscheidung hängt vom Anbieter, den zugrunde liegenden Informationen und den möglichen Vertragsbedingungen ab.
Negative Schufa bedeutet nicht automatisch Ablehnung
Die SCHUFA entscheidet nicht darüber, ob Du einen Stromvertrag bekommst. Sie liefert Informationen beziehungsweise eine Risikoeinschätzung. Der Stromanbieter trifft anschließend seine eigene Entscheidung.
Deshalb kann ein Antrag trotz negativem Eintrag angenommen werden. Ebenso kann ein Anbieter eine zusätzliche Sicherheit verlangen oder den Sondervertrag ablehnen.
Die Art des negativen Eintrags kann eine Rolle spielen
Nicht jede negative Information beschreibt dieselbe Ausgangslage. Ein älterer Zahlungsausfall aus einem anderen Vertragsbereich ist etwas anderes als offene Forderungen aus einem früheren Stromvertrag.
Für die praktische Bewertung bedeutet das: Der Oberbegriff „negative SCHUFA“ allein erklärt noch nicht, warum ein konkreter Antrag angenommen oder abgelehnt wurde.
Stromschulden sind ein besonderer Problemfall
Bestehen offene Forderungen bei einem früheren Energieversorger, geht es nicht nur um eine allgemeine statistische Bonität. Dann stehen konkrete Zahlungsprobleme aus einem Stromvertrag im Raum.
Ein neuer Vertrag beseitigt solche Schulden nicht. Welche Wege bei bestehenden Forderungen möglich sind, erklären wir ausführlich unter Strom trotz Stromschulden.
Warum entscheiden Stromanbieter unterschiedlich?
Jedes Unternehmen kann eigene Risikorichtlinien verwenden. Die SCHUFA bestätigt, dass Unternehmen neben externen Bonitätsinformationen auch eigene Daten und interne Scoring-Systeme einsetzen können.
Daraus folgt, dass eine Ablehnung bei einem Anbieter keine mathematische Vorhersage für jeden weiteren Anbieter ist.
Welche Ergebnisse kann eine Bonitätsprüfung haben?
Eine Bonitätsprüfung führt nicht nur zu „Ja“ oder „Nein“. Je nach Anbieter, Tarif und Risikoeinschätzung können unterschiedliche Vertragswege entstehen.
| Mögliches Ergebnis | Was bedeutet das? | Was solltest Du prüfen? |
|---|---|---|
| Regulärer Vertrag | Der Stromanbieter nimmt Deinen Antrag zu den vorgesehenen Vertragsbedingungen an. | Preis, Laufzeit, Kündigungsfrist, Abschläge |
| Vertrag mit Kaution | Der Anbieter verlangt eine zusätzliche Sicherheitsleistung. | Höhe, Fälligkeit, Rückzahlung und Verrechnung |
| Vertrag mit Vorkasse | Du bezahlst künftige Stromlieferungen vor der vollständigen Leistung. | Vorauszahlungszeitraum, Insolvenzrisiko, Flexibilität |
| Prepaid-/Guthabenmodell | Der Stromverbrauch wird an vorher vorhandenes Guthaben gekoppelt. | Regionale Verfügbarkeit, Kosten, Zählertechnik |
| Ablehnung | Der gewünschte Sondervertrag kommt nicht zustande. | Ablehnungsgrund, Daten, alternative Anbieter und Tarifmodelle |
| Grundversorgung | Sie kann als gesetzlich geregelter Versorgungsweg relevant werden, wenn kein passender Sondervertrag besteht. | zuständiger Grundversorger, Preis und Bedingungen |
Wichtig ist die Reihenfolge: Erst verstehen, welches Ergebnis tatsächlich vorliegt. Danach kannst Du die wirtschaftlichen Folgen bewerten. Eine Kaution ist etwas anderes als Vorkasse, und eine Ablehnung eines Sondervertrags ist etwas anderes als das Ende jeder Stromversorgung.
Was ändern Vorkasse, Kaution und normale Abschläge?
Vorkasse, Kaution und Abschläge werden häufig im gleichen Zusammenhang genannt, haben aber unterschiedliche Funktionen. Für die Bonitätsprüfung ist genau diese Unterscheidung wichtig, weil sich damit auch das Zahlungsausfallrisiko des Anbieters verändert.
Normaler Abschlag
Bei einem üblichen Stromvertrag zahlst Du regelmäßig Abschläge auf Deinen erwarteten Jahresverbrauch. Nach der Abrechnung werden tatsächlicher Verbrauch und bereits gezahlte Abschläge miteinander verrechnet.
Für den Anbieter bleibt ein laufendes Zahlungsausfallrisiko, weil Strom geliefert wird und künftige Zahlungen noch ausstehen.
Vorkasse
Bei Vorkasse bezahlst Du künftige Stromlieferungen vorab. Dadurch reduziert sich das Risiko des Anbieters für den vorausbezahlten Zeitraum.
Für Dich entsteht dafür ein anderes Risiko, weil Dein Geld bereits beim Anbieter liegt, bevor die gesamte Stromlieferung erfolgt ist.
Kaution
Eine Kaution ist eine zusätzliche Sicherheit. Sie bezahlt Deinen laufenden Stromverbrauch nicht direkt, sondern kann dem Anbieter als Absicherung für mögliche Forderungen dienen.
Für Dich bedeutet das Kapitalbindung. Höhe und Rückzahlungsbedingungen solltest Du deshalb genau prüfen.
Wenn ein Prepaid-Modell angeboten wird, kommt noch eine weitere Zahlungslogik hinzu: Strom wird über vorher aufgeladenes Guthaben genutzt. Details findest Du unter Prepaid-Stromtarife und Prepaid-Stromzähler.
Kann man eine Bonitätsprüfung beim Stromanbieter umgehen?
Eine allgemeine Methode, mit der Du bei jedem Stromanbieter zuverlässig jede Bonitätsprüfung verhindern kannst, gibt es nicht. Ob und wie geprüft wird, hängt vom Anbieter, Tarif und Vertragsprozess ab.
„Ohne Schufa“ bedeutet nicht automatisch „ohne Bonitätsprüfung“
Ein Anbieter kann auf eine SCHUFA-Abfrage verzichten und trotzdem andere Informationen oder eine andere Auskunftei nutzen. Deshalb sollte eine Werbeaussage wie „ohne SCHUFA“ nicht automatisch als vollständiger Verzicht auf Risikoprüfung verstanden werden.
Das kommerzielle Thema und die verschiedenen Vertragsmöglichkeiten behandeln wir auf der Startseite unter Stromanbieter trotz Schufa und Stromanbieter ohne Schufa.
Andere Auskunftei oder interne Prüfung
Die Verbraucherzentrale nennt mehrere private Auskunfteien, die Bonitätsinformationen und Score-Werte bereitstellen. Ein Verzicht auf eine bestimmte Auskunftei sagt daher noch nichts über den gesamten Prüfprozess aus.
Zusätzlich können Unternehmen eigene Daten und interne Scoring-Systeme verwenden.
Was kann bei Vorkasse oder Prepaid anders sein?
Vorkasse oder Prepaid verändern das finanzielle Risiko, weil künftiger Verbrauch bereits bezahlt beziehungsweise über Guthaben abgesichert wird. Daraus kann sich für den Anbieter eine andere Risikobewertung ergeben.
Eine pauschale Aussage „Vorkasse = keine Bonitätsprüfung“ wäre trotzdem falsch. Ob eine Prüfung stattfindet, muss für den konkreten Anbieter und Tarif betrachtet werden.
Was kannst Du tun, wenn Dein Antrag wegen Bonität abgelehnt wird?
Nach einer Ablehnung solltest Du zuerst verstehen, was tatsächlich passiert ist. Ein abgelehnter Sondervertrag bedeutet nur, dass dieser konkrete Antrag nicht erfolgreich war.
Ablehnungsgrund prüfen
Prüfe zunächst, ob persönliche Angaben, Adresse, Lieferdaten und sonstige Antragsinformationen korrekt waren. Wenn die Ablehnung mit Bonität zusammenhängt, lohnt sich anschließend der Blick auf Deine gespeicherten Auskunfteidaten.
Eigene Bonitätsdaten kontrollieren
Die Verbraucherzentrale empfiehlt, eine kostenfreie Datenkopie bei Auskunfteien anzufordern und gespeicherte Informationen auf Fehler, Unvollständigkeit oder veraltete Angaben zu prüfen. Fehlerhafte Informationen können korrigiert, unzulässige Daten gelöscht werden.
Anderen Stromanbieter oder Tarif prüfen
Da Anbieter eigene Risikorichtlinien verwenden, kann ein anderer Stromanbieter zu einer anderen Entscheidung kommen. Stelle jedoch nicht wahllos neue Anträge. Prüfe vorher Preis, Zahlungsweise und Vertragsbedingungen.
Alternative Zahlungsmodelle prüfen
Je nach Angebot können Vorkasse, Kaution oder Prepaid relevant sein. Diese Modelle sollten nicht nur danach beurteilt werden, ob sie den Vertragsabschluss erleichtern. Entscheidend sind auch Vorleistung, Kosten, Kapitalbindung und Flexibilität.
Grundversorgung klären
Kommt kein passender Sondervertrag zustande, kann die Grundversorgung für Haushaltskunden relevant sein. Die Bundesnetzagentur beschreibt sie als Energielieferung durch den örtlichen Grundversorger zu allgemeinen Preisen und Bedingungen. Der Grundversorger kann die Belieferung nur unter den gesetzlichen Voraussetzungen ablehnen; bei wirtschaftlicher Unzumutbarkeit gelten hohe Hürden.
Mehr zur rechtlichen Einordnung findest Du unter Grundversorgung trotz Schufa. Wenn Dein Antrag bereits abgelehnt wurde, führt Dich Stromvertrag abgelehnt Schritt für Schritt durch die nächsten Möglichkeiten.
Checkliste zum Download
Du möchtest Deinen nächsten Stromantrag besser vorbereiten? In unserer kostenlosen 7-Punkte-Checkliste prüfst Du Schritt für Schritt Bonitätsdaten, Stromschulden, Tarifbedingungen, Zahlungsmodelle und Deinen Plan B bei einer Ablehnung.
Kannst Du trotz negativer Bonität den Stromanbieter wechseln?
Ein Anbieterwechsel bleibt trotz negativer Bonität möglich. Du kannst einen neuen Stromtarif beantragen. Entscheidend ist anschließend, ob der neue Anbieter den Antrag annimmt.
Ein Anbieterwechsel beginnt mit einem neuen Antrag
Wenn Du einen anderen Stromanbieter suchst, vergleichst Du zunächst aktuelle Tarife und stellst anschließend einen Antrag. Bei einem Sondervertrag kann dabei wiederum eine Bonitätsprüfung stattfinden.
Die negative Entscheidung eines früheren Anbieters wird damit nicht automatisch zur Entscheidung des nächsten Unternehmens.
Warte die Vertragsbestätigung ab
Ein gestellter Antrag ist noch keine sichere Vertragsannahme. Besonders bei bekannter Bonitätsproblematik solltest Du den neuen Vertrag erst dann als sicher betrachten, wenn die Bestätigung des Anbieters vorliegt.
Was passiert bei einer erneuten Ablehnung?
Wenn auch der nächste Sondervertrag nicht zustande kommt, prüfst Du erneut die Ursache, weitere Tarife und gegebenenfalls alternative Zahlungsmodelle. Die bestehende Versorgungssituation muss davon getrennt betrachtet werden.
Das Ziel ist nicht, möglichst viele Anträge zu stellen. Das Ziel ist ein Tarif, den der Anbieter tatsächlich bestätigt und dessen Kosten und Bedingungen für Dich tragbar sind.
Welche Rechte hast Du bei Bonitätsdaten?
Bonitätsdaten sind kein Bereich, den Du einfach hinnehmen musst, ohne zu wissen, was gespeichert ist. Verbraucher haben Rechte auf Information und Korrektur, wenn Daten falsch, unvollständig oder unzulässig verarbeitet werden.
Datenkopie und Auskunft
Die Verbraucherzentrale empfiehlt, regelmäßig kostenfreie Datenkopien bei den relevanten Auskunfteien anzufordern. So kannst Du nachvollziehen, welche Informationen gespeichert sind und ob sie zu Deiner tatsächlichen Situation passen.
Gerade vor einem wichtigen Vertragswechsel kann das sinnvoll sein, wenn Du bereits weißt, dass es in der Vergangenheit negative Einträge gab.
Falsche Daten berichtigen lassen
Stehen in einer Auskunftei falsche oder unvollständige Informationen, kannst Du deren Korrektur verlangen. Unzulässige Daten müssen gelöscht werden. Stammt die falsche Meldung ursprünglich von einem Unternehmen, empfiehlt die Verbraucherzentrale, zusätzlich dieses Unternehmen anzuschreiben.
Datenschutz bei Bonitätsprüfungen
Bonitätsprüfung und Scoring unterliegen datenschutzrechtlichen Anforderungen. Für die Praxis auf dieser Seite ist vor allem wichtig: Du darfst Deine gespeicherten Daten kennen, Fehler beanstanden und Korrekturen verlangen.
Der Abschnitt ersetzt keine allgemeine DSGVO-Beratung. Für den Stromvertrag zählt vor allem, dass eine falsche Datenbasis nicht unbemerkt Deine nächste Vertragsentscheidung beeinflusst.
Fazit: Die Bonitätsprüfung ist eine Risikobewertung und keine automatische Ablehnung
Eine Bonitätsprüfung hilft einem Stromanbieter, das wirtschaftliche Risiko eines neuen Vertrags einzuschätzen. Eine SCHUFA-Auskunft kann Teil dieses Prozesses sein, steht aber nicht für die gesamte Prüfung.
Der Anbieter entscheidet selbst, wie er Bonitätsinformationen bewertet. Ein negativer Eintrag kann deshalb zu einer Ablehnung führen, muss es aber nicht. Ebenso können andere Vertragsbedingungen wie Kaution, Vorkasse oder Prepaid relevant werden.
Besonders wichtig ist die Ursache Deiner Bonitätsprobleme. Allgemeine negative Merkmale und konkrete Stromschulden sind unterschiedliche Situationen. Wenn ein Antrag scheitert, solltest Du deshalb zuerst Deine Daten und den Ablehnungsgrund prüfen und anschließend den nächsten Vertragsweg auswählen.
So wird aus der abstrakten Frage „Wie prüft der Stromanbieter meine Bonität?“ eine konkrete Entscheidung: Welche Daten liegen vor, wie bewertet der Anbieter das Risiko und welche Alternative ist für Dich tragbar?
Häufige Fragen zur Bonitätsprüfung beim Stromanbieter
Prüfen alle Stromanbieter die Bonität?
Eine pauschale Aussage für alle Anbieter und Tarife ist nicht möglich. Bei Sonderverträgen können Stromanbieter Bonitätsprüfungen als Teil ihrer Vertragsentscheidung einsetzen. Wie genau geprüft wird, hängt vom jeweiligen Anbieter und Prozess ab.
Sieht ein Stromanbieter meinen Schufa-Score?
Ein SCHUFA-Vertragspartner kann im Rahmen einer entsprechenden Bonitätsauskunft einen Scorewert erhalten. Welche Informationen ein konkreter Stromanbieter tatsächlich abruft, hängt vom jeweiligen Prüfprozess ab. Der Score allein entscheidet nicht über den Vertrag.
Bedeutet ein negativer Schufa-Eintrag automatisch eine Ablehnung?
Nein. Der Stromanbieter trifft seine eigene Vertragsentscheidung. Negative Bonitätsinformationen können die Annahme erschweren, führen aber nicht bei jedem Anbieter zwingend zum gleichen Ergebnis.
Kann ich eine Bonitätsprüfung verhindern?
Eine allgemeine Methode, mit der Du bei jedem Stromanbieter sicher jede Bonitätsprüfung vermeidest, gibt es nicht. Auch ein Verzicht auf eine SCHUFA-Abfrage bedeutet nicht automatisch, dass keinerlei andere Risikoprüfung erfolgt.
Was ist bei Vorkasse oder Kaution anders?
Bei Vorkasse bezahlt der Kunde künftige Stromlieferungen vorab. Eine Kaution dient als zusätzliche Sicherheitsleistung. Beide Modelle können das Risiko des Anbieters verändern, sind für Dich aber mit Vorleistung beziehungsweise Kapitalbindung verbunden.
Kann ich falsche Bonitätsdaten korrigieren lassen?
Ja. Du kannst gespeicherte Daten prüfen und bei falschen oder unvollständigen Angaben eine Korrektur verlangen. Die Verbraucherzentrale empfiehlt dafür unter anderem die kostenfreie Datenkopie bei den jeweiligen Auskunfteien.